日本の予算・歳入歳出内訳【2026年度】一般会計と特別会計を解説
日本の国の予算には、税収や国債収入をもとに基本的な政策を行う「一般会計」と、年金、国債の償還、外国為替資金などを一般会計と分けて管理する「特別会計」があります。
本記事では、2026年度(令和8年度)の予算をもとに、一般会計と特別会計の違い、歳入・歳出の内訳、二つの会計を合わせた国全体の財政規模を整理します。
情報更新日:2026年9月16日
- 一般会計当初予算:122兆3,092億円
- 第1号補正後の一般会計:125兆4,228億円
- 補正後の公債依存度:26.1%
- 一般会計PB:当初予算では約1.34兆円の黒字、第1号補正後は約1.77兆円の赤字
- 特別会計の歳出総額:441.7兆円(当初予算ベース)
- 特別会計の歳出純計:216.2兆円(当初予算ベース)
- 一般会計と特別会計の単純合計:約564.0兆円(当初予算ベース)
- 会計間などの重複を除いた額:約404.6兆円(当初予算ベース)
- 国債の借換償還をさらに除いた国全体の歳出純計:約268.8兆円(当初予算ベース)
※2026年9月16日時点で、財務省の令和8年度予算ページに掲載されている補正予算は2026年6月5日に成立した第1号です。特別会計・国全体の純計額は、比較可能な財務省の2026年度当初予算資料を基準にしています。[1][2][3]
2026年度の日本の予算はいくら?
2026年度の一般会計当初予算は、2026年4月7日に国会で成立し、歳入・歳出総額は122兆3,092億円となりました。[1]
その後、中東情勢やエネルギー価格の変動などに備えるため、2026年6月5日に第1号補正予算が成立しました。補正額は3兆1,135億円で、補正後の一般会計総額は125兆4,228億円です。[2]
| 区分 | 金額 | 基準 |
|---|---|---|
| 一般会計当初予算 | 122兆3,092億円 | 2026年度当初予算 |
| 第1号補正予算 | 3兆1,135億円 | 2026年6月5日成立 |
| 一般会計補正後予算 | 125兆4,228億円 | 第1号補正後 |
第1号補正予算では、重点支援地方交付金に1,000億円、一般予備費の補充に5,135億円、中東情勢等対応予備費に2兆5,000億円が計上されました。歳入は特例公債3兆1,135億円で賄う構成です。[2]
この結果、一般会計の公債金は当初予算の29兆5,840億円から32兆6,975億円へ増え、公債依存度も24.2%から26.1%へ上昇しました。[2]
なお、2026年8月4日には、令和8年熊本地震の被災地域への緊急支援や災害復旧のため、一般会計予備費から約242億円を使用することが閣議決定されました。これはすでに計上されている予備費の使用であり、新たな補正予算として一般会計総額を増額するものではありません。[4]
以下の一般会計の歳入・歳出内訳は、年度間の比較ができるよう、2026年度当初予算を基準に掲載します。
一般会計とは
一般会計とは、国の基本的な政策をまとめて経理する会計です。所得税、法人税、消費税などの税収に加え、国債の発行による収入などを財源として、社会保障、防衛、教育、公共事業、地方交付税、国債の元利払いなどに支出します。
国の施策を一つの会計で通覧できるようにするのが原則ですが、特定の事業や資金運用については、後述する特別会計で区分して管理されます。[5]
一般会計の歳入内訳
2026年度当初予算の歳入総額は122兆3,092億円です。租税及び印紙収入が83兆7,350億円、公債金が29兆5,840億円、その他収入が8兆9,902億円となっています。[1]
| 歳入項目 | 2024年度当初 | 2025年度当初 | 2026年度当初 |
|---|---|---|---|
| 所得税 | 20兆1,090億円 | 23兆2,870億円 | 25兆3,250億円 |
| 法人税 | 18兆540億円 | 19兆2,450億円 | 20兆6,960億円 |
| 消費税 | 24兆3,430億円 | 24兆9,080億円 | 26兆6,880億円 |
| その他税収 | 10兆9,290億円 | 11兆円 | 11兆260億円 |
| 租税・印紙収入計 | 73兆4,350億円 | 78兆4,400億円 | 83兆7,350億円 |
| 公債金 | 35兆4,490億円 | 33兆9,950億円 | 29兆5,840億円 |
| その他収入 | 7兆5,147億円 | 6兆4,205億円 | 8兆9,902億円 |
| 歳入総額 | 112兆5,717億円 | 115兆5,415億円 | 122兆3,092億円 |
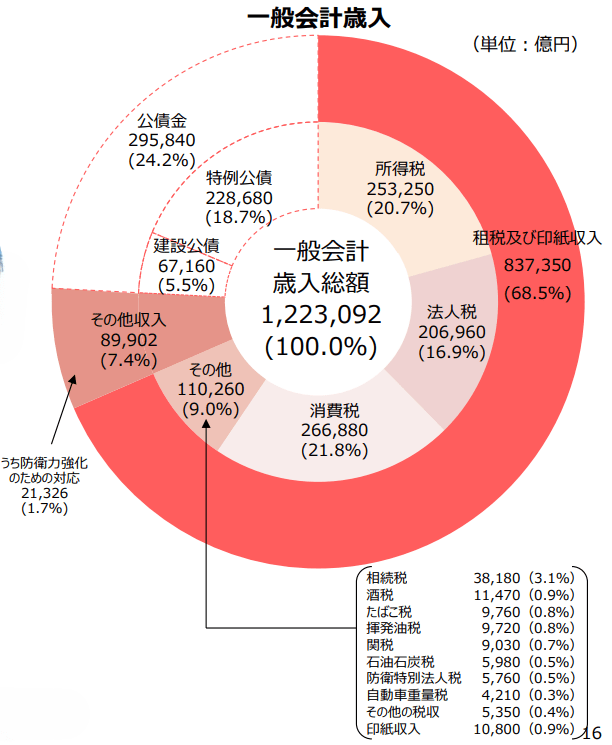
所得税、法人税、消費税の合計は72兆7,090億円で、2026年度一般会計当初予算の歳入全体の約59.4%を占めます。公債金は約24.2%です。
一般会計の歳出内訳
| 歳出項目 | 2024年度当初 | 2025年度当初 | 2026年度当初 |
|---|---|---|---|
| 社会保障関係費 | 37兆7,193億円 | 38兆2,778億円 | 39兆559億円 |
| 国債費 | 27兆90億円 | 28兆2,179億円 | 31兆2,758億円 |
| 地方交付税交付金等 | 17兆7,863億円 | 19兆784億円 | 20兆8,778億円 |
| 防衛関係費 | 7兆9,172億円 | 8兆6,691億円 | 8兆9,843億円 |
| 公共事業関係費 | 6兆828億円 | 6兆858億円 | 6兆1,078億円 |
| 文教・科学振興費 | 5兆4,716億円 | 5兆5,496億円 | 6兆406億円 |
| その他 | 9兆5,855億円 | 9兆6,630億円 | 8兆9,670億円 |
| 予備費 | 1兆円 | 1兆円 | 1兆円 |
| 歳出総額 | 112兆5,717億円 | 115兆5,415億円 | 122兆3,092億円 |
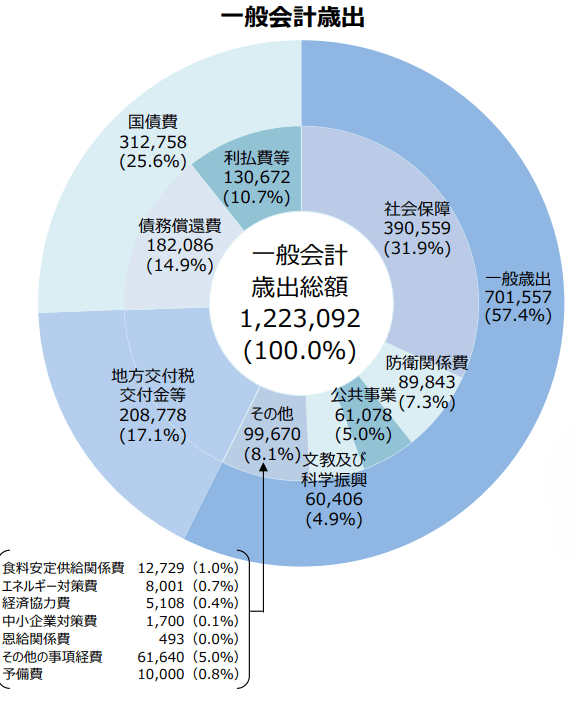
2026年度当初予算の社会保障関係費は39兆559億円で、一般会計全体の約31.9%です。「3分の1以上」ではなく、正確には約32%、3分の1弱に相当します。
ただし、国債費と地方交付税交付金等を除いた「一般歳出」70兆1,557億円に占める社会保障関係費の割合は約55.7%です。政策的な経費の中では、社会保障の比重が大きいことが分かります。[1]
2026年度当初予算の国債費は31兆2,758億円で、2025年度当初予算から約3兆579億円増えました。社会保障関係費、国債費、地方交付税交付金等の三項目を合わせると約91兆2,095億円となり、一般会計当初予算の約74.6%を占めます。
特別会計とは
特別会計とは、特定の事業、特定の資金の運用、特定の収入を特定の支出に充てる場合などに、一般会計と分けて経理するための会計です。[5]
たとえば、給与から差し引かれる所得税は一般会計の歳入になります。一方、公的年金の保険料や労働保険料などは、それぞれの制度を管理する特別会計へ入ります。
一般会計と特別会計の間では、多額の資金移動が行われます。一般会計から国債整理基金特別会計へ国債費が繰り入れられ、年金特別会計には国庫負担分が繰り入れられるため、二つの会計を単純に足すと同じお金を二重に数える部分が生じます。[3]
2026年度の特別会計一覧
2026年度は、経過的なものを含めて14の特別会計が設置されています。[3]
- 交付税及び譲与税配付金特別会計
- 地震再保険特別会計
- 国債整理基金特別会計
- 外国為替資金特別会計
- 財政投融資特別会計
- エネルギー対策特別会計
- 労働保険特別会計
- 年金特別会計
- 子ども・子育て支援特別会計
- 食料安定供給特別会計
- 国有林野事業債務管理特別会計
- 特許特別会計
- 自動車安全特別会計
- 東日本大震災復興特別会計
「貿易再保険特別会計」は現行の特別会計一覧には含まれません。2026年度の一覧には「子ども・子育て支援特別会計」が含まれています。
※2026年度第1号補正予算では、一般会計の補正に関連して特別会計予算総則について所要の補正が行われましたが、ここで掲載する441.7兆円、216.2兆円などの全体規模は財務省の2026年度当初予算資料に基づきます。[2][3]
一般会計と特別会計を合わせると何兆円か
国の予算規模を考えるときは、「単純合計」「会計間の重複を除いた額」「国債の借換えまで除いた純計」を区別する必要があります。
| 見方 | 2026年度の金額 | 意味 |
|---|---|---|
| 一般会計 | 122.3兆円 | 一般会計当初予算 |
| 特別会計歳出総額 | 441.7兆円 | 会計・勘定間の取引や国債の借換えを含む |
| 単純合計 | 約564.0兆円 | 一般会計と特別会計をそのまま足した額 |
| 会計間等の重複控除後 | 約404.6兆円 | 重複額約159.5兆円を除いた額 |
| 国全体の歳出純計 | 約268.8兆円 | さらに国債の借換償還約135.8兆円を除いた額 |
※いずれも2026年度当初予算ベースです。財務省の公式資料では、一般会計122.3兆円と特別会計441.7兆円の合計が564.0兆円、重複額が159.5兆円、差引額が404.6兆円、国債整理基金特別会計の借換債償還額135.8兆円をさらに除いた純計額が268.8兆円とされています。端数処理のため、丸めた数字同士の単純計算とはわずかに一致しない場合があります。[3]
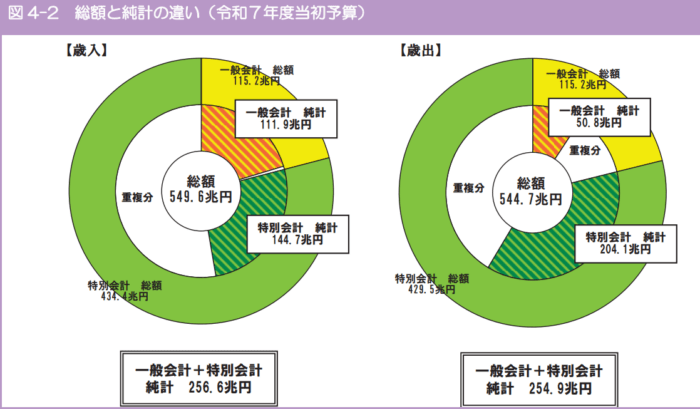
特別会計の歳出総額は441.7兆円
2026年度当初予算の特別会計歳出総額は441.7兆円です。ただし、この金額には会計や勘定の間で移動する89.8兆円と、既存国債を新しい国債へ借り換えるための135.8兆円が含まれます。
これらを除いた特別会計だけの歳出純計は216.2兆円です。[3]
特別会計歳出純計216.2兆円の内訳
| 主な経費 | 金額 |
|---|---|
| 国債償還費等 | 88.8兆円 |
| 社会保障給付費 | 81.2兆円 |
| 地方交付税交付金等 | 24.3兆円 |
| 財政融資資金への繰入れ | 13.0兆円 |
| その他 | 8.8兆円 |
| 特別会計歳出純計 | 216.2兆円 |
特別会計の純計額の大部分は、国債の償還、法律に基づく年金・医療等の給付、地方への交付、財政融資に使われます。[3]
社会保障費はいくらか
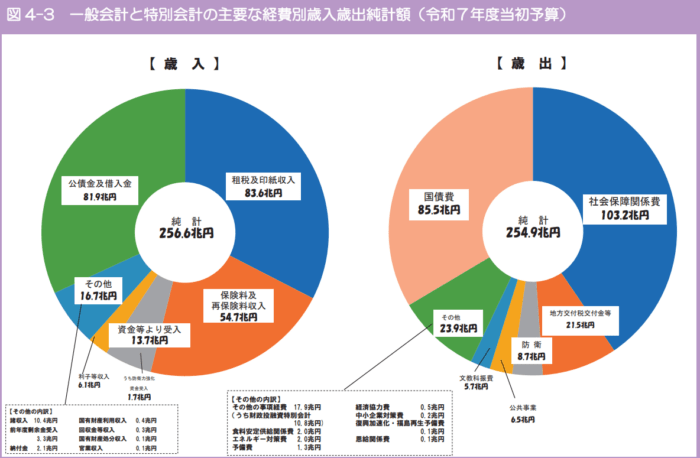
「社会保障費」という言葉には、対象範囲の異なる複数の数値があります。数字だけを並べると混乱しやすいため、次の三つを区別する必要があります。
| 指標 | 2026年度 | 対象範囲 |
|---|---|---|
| 一般会計の社会保障関係費 | 39兆559億円 | 国の一般会計から支出する社会保障関係予算 |
| 特別会計歳出純計内の社会保障給付費 | 81.2兆円 | 特別会計から支払われる法律に基づく給付そのもの |
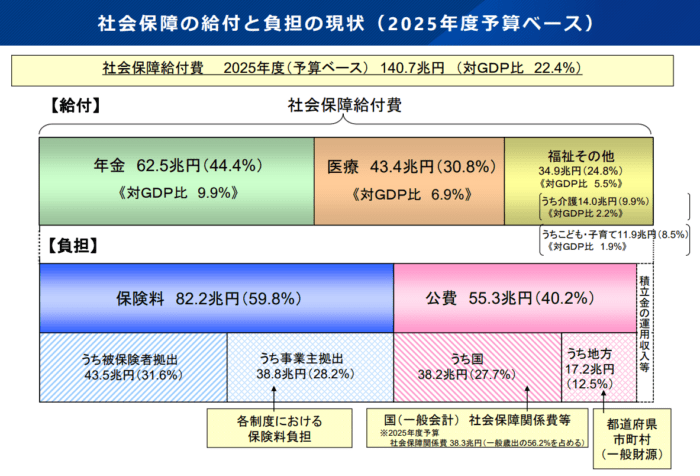
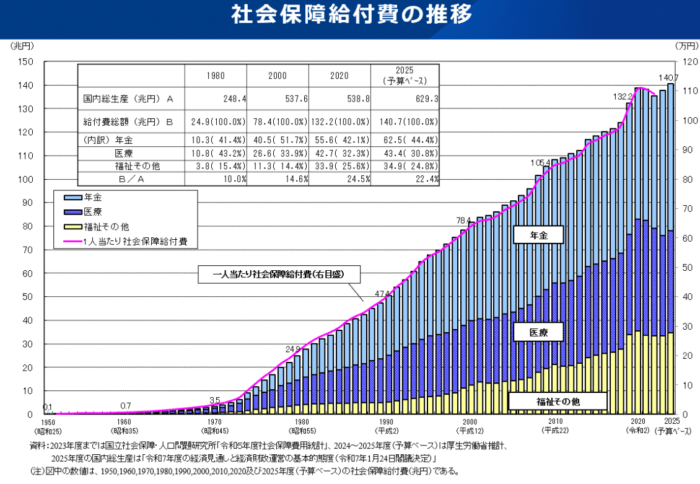
| 社会保障給付費総額 | 144.1兆円 | 年金・医療・介護・子ども・子育て等の給付をマクロで集計した予算ベース |
2026年度の社会保障給付費総額は144.1兆円、GDP比では20.8%です。年金と医療が大きな割合を占め、介護や子ども・子育て支援なども含まれます。[6]
一般会計の39.1兆円と社会保障給付費総額144.1兆円は、同じ範囲の数字ではありません。一般会計の社会保障関係費だけでは、社会保険料や地方負担などを財源とする給付全体を表せないためです。
プライマリーバランスとは
プライマリーバランス(基礎的財政収支、PB)とは、国債の元利払いを除く政策的経費を、国債収入に頼らず税収やその他収入でどこまで賄えているかを見る指標です。
- PBが赤字:政策的経費の一部を新たな借金で賄っている
- PBが黒字:元利払いを除く政策的経費を税収等で賄っている
2026年度当初予算では、国の一般会計のPBは1兆3,429億円の黒字でした。当初予算としては28年ぶりの黒字です。[1]
しかし、2026年6月の第1号補正予算では3兆1,135億円の政策的支出が追加され、その全額を特例公債で賄う構成となりました。このため、財務省の補正後予算フレームでは、国の一般会計PBは1兆7,706億円の赤字となっています。[2]
| 一般会計PB | 2026年度 |
|---|---|
| 当初予算 | +1兆3,429億円 |
| 第1号補正後 | ▲1兆7,706億円 |
したがって、「2026年度予算ではPBが黒字」という説明は当初予算ベースでは正しいものの、2026年9月16日時点の第1号補正後予算には当てはまりません。
また、政府の財政健全化目標で使われるPBは、国の一般会計だけではなく、国と地方を合わせた国民経済計算ベースの指標です。一般会計PBとは対象範囲が異なる点にも注意が必要です。
PBがゼロや黒字になったとしても、国債残高そのものが直ちに増えなくなるわけではありません。名目経済成長率、国債金利、既存債務の規模なども、債務残高のGDP比に影響します。
予算案が成立するまでの流れ
国の予算は、各省庁の概算要求、財務省の査定、政府案の閣議決定、国会審議を経て成立します。
| 時期・日付 | 2026年度予算の主な過程 |
|---|---|
| 2025年8月8日 | 概算要求基準を閣議了解 |
| 2025年9月3日 | 各省庁の概算要求を公表 |
| 2025年12月26日 | 政府予算案を閣議決定 |
| 2026年2月20日 | 予算案を国会へ提出・審議開始 |
| 2026年3月30日 | 暫定予算が成立 |
| 2026年4月7日 | 2026年度当初予算が成立 |
| 2026年5月26日 | 電気・ガス料金支援のため一般会計予備費使用を閣議決定 |
| 2026年6月5日 | 第1号補正予算が成立 |
| 2026年8月4日 | 令和8年熊本地震対応として一般会計予備費約242億円の使用を閣議決定 |
一般的には、夏に概算要求基準が示され、8月末から9月初めに各省庁の要求が出そろいます。秋以降に財務省が査定し、年末に政府案がまとまり、翌年の通常国会で審議されます。2026年度については当初予算成立後、6月に第1号補正予算、8月に予備費使用が行われています。[7]
GDPと国の予算を比較する際の注意点
2026年9月8日に公表された2026年4~6月期GDPの2次速報時点では、2025年度の日本の名目GDPは672.7兆円、実質GDPは594.5兆円です。従来掲載していた669.4兆円、591.7兆円から改定されています。[8]
なお、2026年4~6月期のGDPは前期比で実質0.4%増、名目1.3%増でした。GDP統計は速報や年次推計により過去の数値も改定されるため、比較する際には公表時点を確認する必要があります。[8]
ただし、一般会計と特別会計を合わせた歳出純計約268.8兆円を名目GDPで単純に割り、「GDPの約4割を政府が国民から取り上げている」と解釈することはできません。
国の歳出には、年金などの所得移転、国債の元本償還、地方交付税、財政融資などが含まれます。これらは、GDPを構成する政府最終消費支出や公的固定資本形成とは異なる概念です。
政府の規模や国民負担を比較する場合は、国民負担率、一般政府の歳入・歳出のGDP比、政府最終消費支出、政府債務残高のGDP比など、目的に合った指標を使う必要があります。
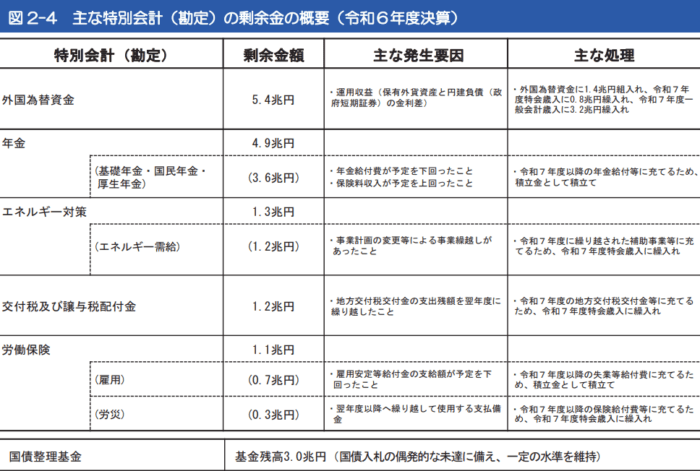
特別会計の剰余金は自由に使えるお金か
特別会計では、歳入が歳出を上回り、決算上の剰余金が生じることがあります。しかし、その全額が自由に新規政策へ使える余剰資金というわけではありません。
剰余金は、それぞれの特別会計の制度や法律に従い、次のように処理されます。
- 翌年度の歳入へ繰り入れる
- 積立金へ積み立てる
- 将来の保険給付に備える
- 国債の償還に充てる
- 一般会計へ繰り入れる
特別会計については、必要以上の資産を保有しないこと、剰余金を適切に処理すること、情報を公開することが制度上求められています。[5]
外国為替資金特別会計と外貨準備
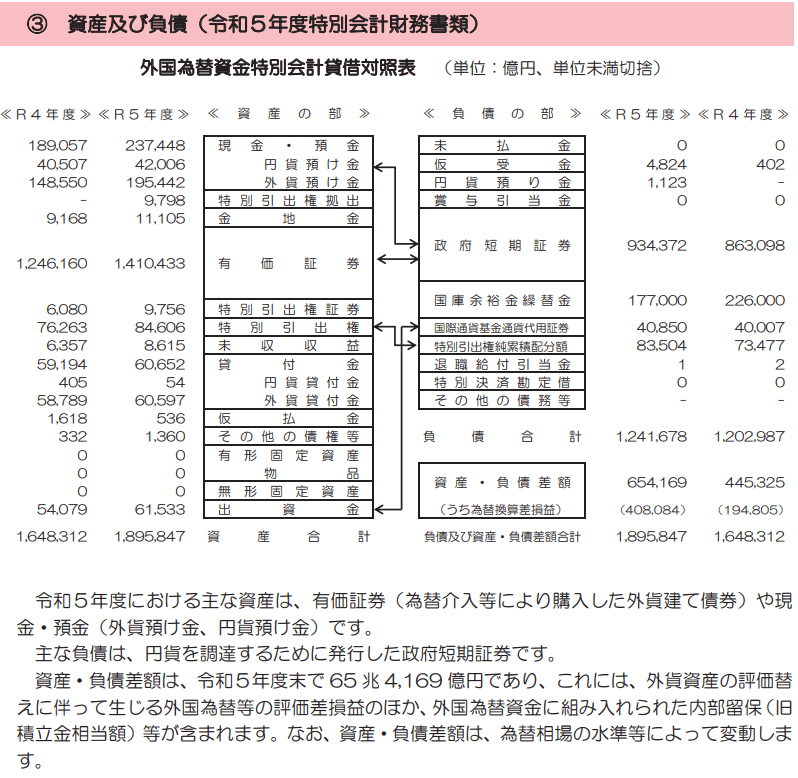
外国為替資金特別会計は、外国為替市場への介入などに必要な外貨資産と、その取得資金を調達するための政府短期証券などを管理する特別会計です。
2026年9月7日に財務省が公表した2026年8月末の日本の外貨準備高は、1兆2,075億2,400万ドルです。7月末から795億7,500万ドル減少しました。内訳には外貨建て証券・預金、IMFリザーブポジション、SDR、金などが含まれます。[9]
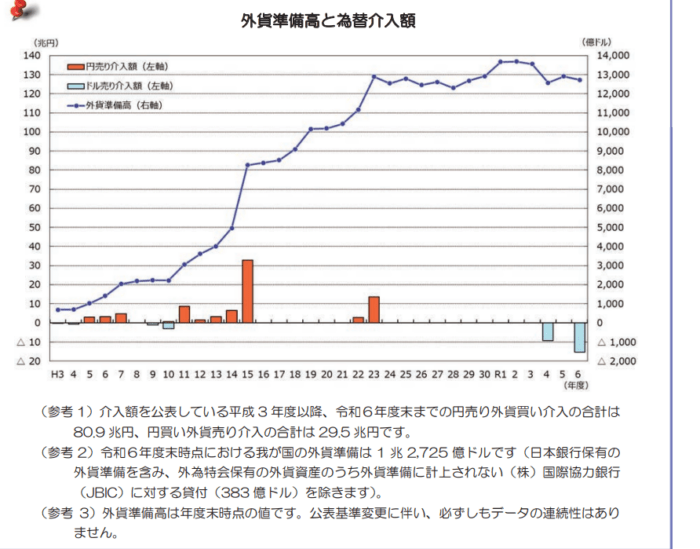
外貨準備の規模を評価するときは、特定の年の為替介入額だけと比較するのは適切ではありません。外貨準備には、為替介入への備えだけでなく、外貨流動性や国際的な支払い能力を支える準備資産という側面があります。
また、外貨準備はある時点の資産残高であり、為替介入額は一定期間の取引額です。残高とフローは異なる概念であるため、単純な金額比較だけで「過大」「余剰」と結論づけることはできません。
一般会計・特別会計に関するよくある質問
一般会計とは何ですか?
所得税、法人税、消費税や国債収入などを財源として、社会保障、防衛、教育、公共事業など、国の基本的な政策をまとめて経理する会計です。
特別会計とは何ですか?
特定の事業、資金の運用、特定の収入と支出を、一般会計と区分して管理するための会計です。
2026年度の一般会計予算はいくらですか?
当初予算は122兆3,092億円です。2026年6月5日に第1号補正予算が成立し、補正後は125兆4,228億円となっています。2026年9月16日時点で、財務省の令和8年度予算ページに掲載されている補正予算は第1号です。
2026年度の特別会計はいくつありますか?
経過的なものを含め、14の特別会計があります。
特別会計は400兆円以上あるのですか?
2026年度当初予算の特別会計歳出総額は441.7兆円です。ただし、会計間の取引や国債の借換償還が含まれています。これらを除いた特別会計だけの歳出純計は216.2兆円です。
一般会計と特別会計を合わせるといくらですか?
2026年度当初予算ベースでは、単純合計は約564.0兆円です。会計間の重複を除くと約404.6兆円、さらに国債の借換償還を除いた国全体の歳出純計は約268.8兆円です。
2026年度のプライマリーバランスは黒字ですか?
一般会計PBは、2026年度当初予算では1兆3,429億円の黒字でしたが、2026年6月の第1号補正後は1兆7,706億円の赤字です。どの時点の予算を指しているかを区別する必要があります。
国の予算はGDPの何割ですか?
予算とGDPは対象範囲が異なるため、単純な比率を国民負担や政府の経済規模とみなすことはできません。比較目的に応じて、一般政府支出のGDP比や国民負担率などを使う必要があります。
まとめ
2026年度の一般会計当初予算は122兆3,092億円で、2026年6月の第1号補正後は125兆4,228億円です。第1号補正によって公債依存度は24.2%から26.1%へ上昇し、一般会計PBは当初予算の1兆3,429億円の黒字から、補正後は1兆7,706億円の赤字となりました。
一方、2026年度当初予算ベースの特別会計歳出総額は441.7兆円ですが、会計間の取引や国債の借換えを含んでいます。特別会計だけの歳出純計は216.2兆円で、一般会計と特別会計を合わせた国全体の歳出純計は268.8兆円です。
国の予算を読むときは、大きな総額だけを見るのではなく、当初予算と補正予算、予備費の使用、総額と純計、一般会計と特別会計を分けて確認することが重要です。
【注】(出典リンク)
- 2026年度一般会計当初予算の総額、歳入・歳出内訳、当初予算PB → 財務省「令和8年度予算について」 / 財務省「令和8年度予算」(確認日:2026-09-16) ↩
- 2026年度第1号補正予算、補正後一般会計総額、公債依存度、補正後PB → 財務省「令和8年度補正予算」 / 財務省「令和8年度補正後予算フレーム」(確認日:2026-09-16) ↩
- 2026年度特別会計の14会計、歳出総額、純計、一般会計・特別会計の主要経費別純計 → 財務省「特別会計の歳出予算額」 / 財務省「一般会計・特別会計の主要経費別純計」(確認日:2026-09-16) ↩
- 2026年8月4日の一般会計予備費使用、令和8年熊本地震への242億円の対応 → 財務省「令和8年度一般会計予備費使用」 / 財務省「令和8年熊本地震に係る予備費使用について」(確認日:2026-09-16) ↩
- 一般会計と特別会計の違い、特別会計の基本的な仕組み → 財務省「一般会計に対して、特別会計とは何ですか」 / 財務省「特別会計」(確認日:2026-09-16) ↩
- 2026年度社会保障給付費 → 厚生労働省「給付と負担について」(2026年度予算ベース144.1兆円、GDP比20.8%、確認日:2026-09-16) ↩
- 2026年度予算の概算要求、政府案、国会審議、当初予算・補正予算・予備費使用 → 財務省「令和8年度予算」(確認日:2026-09-16) ↩
- 2025年度GDPと2026年4~6月期2次速報 → 内閣府「国民経済計算(GDP統計)」 / 内閣府「四半期別GDP速報 2026年」(2026年9月8日公表、確認日:2026-09-16) ↩
- 2026年8月末の外貨準備高 → 財務省「外貨準備等の状況(令和8年8月末現在)」(2026年9月7日公表、確認日:2026-09-16) ↩