バフェットの保有銘柄一覧【2026年最新】ポートフォリオとBRK業績
ウォーレン・バフェットが会長を務めるバークシャー・ハサウェイ(Berkshire Hathaway)の保有銘柄を、2026年9月16日時点で最新のForm 13Fをもとに整理します。
現在確認できる最新の13Fは2026年6月30日時点のもので、2026年8月14日にSECへ提出されました。Apple、American Expressに続き、Q2に大幅買い増ししたAlphabetが第3位の保有企業となっています。[1]
2026年Q2には、バークシャーは上場株式を約235億ドル購入する一方、約37億ドルを売却し、約198億ドルの買い越しとなりました。Alphabet、Delta Air Lines、Macy’s、Lennarなどを買い増す一方、Bank of Americaなどを縮小し、Constellation Brandsからは撤退しました。[2]
本稿では、バークシャーの保有銘柄一覧、最近買った・売った株、日本株投資、現金残高、自社株買い、2026年Q2業績を中心に整理します。
そのうえで、保険、鉄道、エネルギーなどを含むバークシャーという会社そのものの構造、財務、バフェット氏の投資手法と歩みについても確認します。
【2026年9月16日時点】13F・企業業績ともに2026年Q2まで更新
保有銘柄一覧は2026年6月30日時点の13F、企業業績は同日までのForm 10-Qを反映しています。
また、9月2日にグレッグ・アベルCEOが明らかにしたAlphabet、日本の5大商社、東京海上ホールディングス、AI・エネルギー投資に関する発言も補足しています。[3]
バフェットの保有銘柄一覧【2026年最新】
以下は、バークシャー・ハサウェイがSECへ提出したForm 13Fに基づく、2026年6月30日時点の主な保有銘柄です。
提出日は2026年8月14日で、13F上の評価額は約2,992.54億ドル、明細は89件でした。[1]
13Fは複数の子会社や保険会社などを含むグループ提出です。そのため、一覧に掲載されるすべての売買をウォーレン・バフェット氏個人の判断とみなすことはできません。
また、13Fには、日本の取引所に上場する5大商社、現金、米国短期国債、非上場企業、完全子会社、通常の債券、ショートポジションなどは原則として含まれません。
バークシャーの全資産ではなく、主として13Fの報告対象となる米国上場株式等のスナップショットです。
| 順位 | 銘柄名 (ティッカー) |
評価額 (百万ドル) |
13F内 構成比 |
特記事項 |
|---|---|---|---|---|
| 1 | Apple Inc.(AAPL) | 65,950 | 約22.0% | 約2.279億株。Q1から株数は変わらず、13F上の最大保有銘柄。 |
| 2 | American Express(AXP) | 51,282 | 約17.1% | 約1.516億株。Q1から株数は変わらず。 |
| 3 | Alphabet(GOOGL・GOOG合算) | 37,764 | 約12.6% | Class AとClass Cを合わせ約1.060億株。Q1の約5,784万株から約83%増加。 |
| 4 | Coca-Cola(KO) | 32,508 | 約10.9% | 4億株。代表的な長期保有銘柄。 |
| 5 | Bank of America(BAC) | 27,544 | 約9.2% | 約4.834億株。Q2に約3,023万株、約5.9%縮小。 |
| 6 | Chevron(CVX) | 13,986 | 約4.7% | 約8,438万株。Q2の株数は変わらず。 |
| 7 | Occidental Petroleum(OXY) | 12,868 | 約4.3% | 約2.649億株。普通株以外に優先株など、13Fだけでは表れない経済的関係もあります。 |
| 8 | Chubb(CB) | 11,670 | 約3.9% | 約3,425万株。Q2の株数は変わらず。 |
| 9 | Moody’s(MCO) | 11,173 | 約3.7% | 約2,467万株。長期保有の金融情報・格付け企業。 |
| 10 | Kraft Heinz(KHC) | 7,691 | 約2.6% | 約3.256億株。Q2の株数は変わらず。 |
評価額と株数はSECの2026年Q2 Form 13F情報テーブルを企業単位で集計した概数です。
AlphabetはClass A約7,879万株とClass C約2,719万株を合算しています。構成比は13F評価額約2,992.54億ドルを基準に計算しています。[1]
上位銘柄への集中:
2026年Q2の13Fでは、企業単位で集計した上位10銘柄で評価額の約91.0%、上位5銘柄で約71.9%を占めます。
Q1と比べると、Alphabetの大幅な買い増しによって上位5社への集中度が高まりました。
ただし、バークシャー全体には完全子会社、日本株、現金、米国債などもあるため、「バークシャー全資産の約91%が10銘柄に集中している」という意味ではありません。
バフェット/バークシャーが最近買った株・売った株
「バフェットが最近買った株」を調べる場合には、13Fの四半期比較と、バークシャー本体の決算資料を分けて見る必要があります。
13Fには最大45日程度の開示遅れがあり、売買のすべてがバフェット氏個人によるものでもありません。
2026年Q2の主な買い増し
- Alphabet:GOOGLとGOOGを合わせ約5,784万株から約1億598万株へ増加。株数ベースで約83%増え、13F上で第3位の投資先になりました。
- Delta Air Lines:約1,751万株を追加し、約5,730万株へ約44%増加。
- Macy’s:約431万株を追加し、約730万株へ増加。Q1末の2倍を超える水準です。
- Lennar:Class A、Class Bともに追加購入。
- D.R. Horton:Q2に新規登場。ただし6月末時点の評価額は約58万ドルと、バークシャー全体ではごく小規模です。
2026年Q2の主な売却・縮小
- Bank of America:約3,023万株を売却し、約5.9%縮小。
- Kroger:約1,100万株を売却。
- Capital One:約415万株を売却し、大幅に縮小。
- Ally Financial:約200万株を売却。
- DaVita、Nucor:保有株数を縮小。
- Constellation Brands:残りの持ち分を売却し、Q2の13Fから消失。
バークシャーは2026年Q2に株式を約235億ドル購入し、約37億ドル売却しました。
差し引きでは約198億ドルの買い越しとなり、14四半期続いていた株式の売り越しが途切れました。[2]
Alphabetはバークシャー第3位の投資先へ
2026年6月30日時点のAlphabet保有は約1億598万株、評価額は約377.6億ドルです。
Apple、American Expressに次ぐ第3位の普通株投資となり、Coca-Colaを上回りました。[2]
9月2日のインタビューでアベルCEOは、AlphabetのAI分野での位置付けを評価していると説明しました。
バフェット氏がAlphabetへの投資を始める判断を行い、その後アベル氏とバフェット氏が追加投資を承認したとされています。
バークシャーの巨大な株式ポートフォリオで、テクノロジー企業への投資がApple以外にも大きく広がった点は注目されます。[3]
バフェットの日本株:5大商社と東京海上
バークシャーの株式投資を見る際、13Fだけでは把握できない重要な投資先が日本株です。
2025年12月31日時点の議決権比率は、三菱商事10.8%、三井物産10.4%、伊藤忠商事10.1%、丸紅9.8%、住友商事9.7%でした。
5社への投資時価は合計約353.7億ドル、取得原価は約153.8億ドルでした。[4]
その後も買い増しが進み、アベルCEOは2026年9月2日、5大商社すべてについてバークシャーの持ち分が10%を超えていると説明しました。
バークシャーはこれらの投資を「何十年」にわたって保有する考えを維持しています。[3]
バークシャーは日本株投資に関連して円建て債務も活用しています。
そのため、5大商社への投資は単純な外国株投資だけではなく、円建てで資金調達する資本配分戦略と合わせて見る必要があります。
東京海上ホールディングスにも2.49%出資
2026年には5大商社以外にも日本への投資を拡大しました。
バークシャー傘下のNational Indemnityは、東京海上ホールディングスとの戦略的提携に伴い、同社株4,820万7,200株を取得しました。
当初出資比率は約2.49%、取得総額は約2,874億円です。[5]
提携対象は株式投資だけではなく、再保険、M&A、グローバルな戦略投資などを含みます。
東京海上側の事前承認なしでは9.9%を超えて取得しない枠組みとなっています。
バフェット/バークシャーの現金比率・現金残高
バークシャーについて「現金」と呼ばれる数字には、現金・現金同等物だけを見る場合、米国短期国債(Tビル)を加える場合、さらにBNSF・BHEなどの現金を含める場合など複数の集計方法があります。
2026年6月30日時点では、保険およびその他事業が保有する現金・現金同等物+米国短期国債は、未決済のTビル購入代金を差し引いたベースで約3,592億ドルでした。[6]
これに鉄道・公益・エネルギー部門の現金約55億ドルを含めると、バークシャー全体では約3,647億ドルとなります。
3月末の約3,802億ドルからは減少しましたが、依然として極めて大きな流動性を維持しています。[6]
Q2にはAlphabetなどの上場株購入、自社株買いが増えたことが現金減少の一因となりました。
一方で、現金残高が巨額であることだけを根拠として「バークシャーが株式市場の暴落を予想している」と判断することはできません。
保険金支払い、大型買収、設備投資、上場株投資、自社株買いなど、多数の用途を同時に考慮する必要があります。
2026年Q2に自社株買いが大幅拡大
バークシャーは2026年Q2に約45億ドルの自社株買いを実施しました。
2026年上期累計では約48億ドルです。
6月30日時点のClass A換算発行済み株式数は1,431,693株でした。[6]
さらにQ2決算発表時点で、7月にも33億ドル超の自社株買いを追加実施したことが明らかになっています。
2024~2025年に自社株買いが低水準だったことと比べると、2026年に入って資本配分の動きが大きくなっています。[7]
現在の自社株買い方針では、グレッグ・アベルCEOがバフェット会長と協議したうえで、株価が保守的に算定した内在価値を下回ると判断した場合に実施します。
固定された買い戻し額や上限はありませんが、買い戻しによって連結ベースの現金、現金同等物、Tビルが300億ドルを下回ることはない方針です。[6]
バークシャーは普通配当を支払っていません。
利益を事業買収、設備投資、上場株、自社株買いなどへ振り向け、長期的な1株当たり価値の増加を目指す資本配分が基本となっています。
バークシャー・ハサウェイの2026年Q2業績
バークシャー・ハサウェイは2026年8月8日、第2四半期決算を公表しました。
Q2の営業利益は129.83億ドルで、前年同期の111.60億ドルから約16%増加しました。[6]
純利益は256.67億ドルで、前年同期の123.70億ドルから大幅に増加しました。
ただし、純利益には上場株式の未実現損益などを含む126.84億ドルの投資利益が含まれています。
バークシャー自身も、株式市場の変動による投資損益は短期的な業績比較を大きく歪める可能性があると説明しています。[6]
2026年上期の営業利益は243.29億ドルで、前年同期の208.01億ドルを上回りました。
Q2の売上高は約1,018億ドルで、前年同期比約10%増加しました。
BNSF鉄道や製造・サービス事業が伸びる一方、GEICOの保険引受利益は前年同期を下回りました。[7]
業績推移:営業利益(FY2019~2026 Q2)
バークシャーのGAAP純利益は、保有株式の未実現損益によって大きく変動します。
傘下事業の収益力を見る際は、投資損益などを除いた営業利益も併せて確認する必要があります。
2025年通期の営業利益は444.86億ドルで、2024年の474.37億ドルから6.2%減少しました。
一方、2026年はQ1が113.46億ドル、Q2が129.83億ドルとなり、上期累計では243.29億ドルです。[6]
| 会計年度 | 保険引受 (百万$) |
保険投資収益 (百万$) |
鉄道+公益・エネルギー (百万$) |
その他事業 (百万$) |
その他・調整 (百万$) |
営業利益 合計 (百万$) |
|---|---|---|---|---|---|---|
| FY2019 | 325 | 5,530 | 8,321 | 9,372 | 424 | 23,972 |
| FY2020 | 657 | 5,039 | 8,252 | 8,300 | (326) | 21,922 |
| FY2021 | 728 | 4,807 | 9,485 | 11,120 | 1,315 | 27,455 |
| FY2022 | (30) | 6,484 | 9,850 | 14,040 | 509 | 30,853 |
| FY2023 | 5,428 | 9,567 | 7,418 | 15,112 | (175) | 37,350 |
| FY2024 | 9,020 | 13,670 | 8,761 | 13,072 | 2,914 | 47,437 |
| FY2025 | 7,258 | 12,513 | 9,455 | 13,647 | 1,613 | 44,486 |
| 2026 Q1 | 1,717 | 2,679 | 2,491 | 3,199 | 1,260 | 11,346 |
| 2026 Q2 | 1,731 | 3,059 | 2,449 | 4,470 | 1,274 | 12,983 |
単位は百万ドル、税引後。「鉄道+公益・エネルギー」はBNSFとBerkshire Hathaway Energyの合算です。
会社の表示区分は年度によって変更されているため、各セグメントの厳密な連続比較より、営業利益合計と大きな傾向を確認するための表です。
FY2019~FY2025は各年度の決算資料、2026 Q1・Q2は各四半期資料に基づきます。[8]
- 保険引受:2026年Q2は17.31億ドルで、前年同期19.92億ドルを下回りました。
- 保険投資収益:Q2は30.59億ドルで、前年同期33.67億ドルから減少しました。
- BNSF:Q2営業利益は15.58億ドルで、前年同期14.66億ドルを上回りました。
- BHE:Q2営業利益は8.91億ドルで、前年同期7.02億ドルから増加しました。
- 製造・サービス・小売:Q2は44.70億ドルで、前年同期36.01億ドルから増加しました。
事業構造:保険を中核とする分散コングロマリット
バークシャーの価値は、上場株ポートフォリオだけではありません。
2025年通期の連結営業利益444.86億ドルは、保険、鉄道、エネルギー、製造、サービス・小売など多数の傘下事業から生み出されています。[4]
保険事業
- GEICO:米国最大級の自動車保険会社。
- バークシャー・ハサウェイ・プライマリー・グループ:医療専門職賠償、特殊保険、商業保険など。
- バークシャー・ハサウェイ再保険グループ:損害再保険、生命・健康再保険、レトロアクティブ再保険など。
2026年6月30日時点の保険フロートは約1,775億ドルで、2025年末から約11億ドル増加しました。[6]
フロートとは、保険会社が保険料を受け取ってから将来の保険金を支払うまでの間に保有する資金です。
返済不要の自己資本ではなく、将来の保険金支払いに備える負債ですが、引受収支を良好に維持できれば低コストの運用資金として機能します。
非保険事業
| 事業部門 | 主要内容 | 主なポイント |
|---|---|---|
| BNSF鉄道 | 米国28州とカナダ3州を結ぶ約32,500ルートマイルの貨物鉄道網。 | 2025年営業利益54.76億ドル。2026年Q2営業利益15.58億ドル。 |
| BHE (Berkshire Hathaway Energy) |
電力・ガス、送配電、再生可能エネルギーなど。 | 2025年営業利益39.79億ドル。2026年Q2営業利益8.91億ドル。AIデータセンター向け電力需要も中長期の機会として注目されています。 |
| Pilot | 北米のトラックストップ、旅行センター、燃料販売・卸売。 | 2024年1月に完全子会社化。 |
| 製造業 | Precision Castparts、Lubrizol、Marmon、IMC、建材、工業製品など。 | 2026年からOxyChemを含む。 |
| サービス・小売 | NetJets、FlightSafety、自動車販売、家具、Dairy Queen、See’s Candiesなど。 | 幅広い消費・サービス事業を保有。 |
| OxyChem | PVC、苛性ソーダ、塩素系製品、塩化カルシウムなど。 | 2026年1月2日にOccidentalから取得。 |
| Taylor Morrison/住宅建設 | 全米の住宅開発・住宅建設、住宅金融サービス。 | 2026年7月24日に買収完了。株式取得額約68億ドル。 |
2025年年次報告書では、非保険事業は51の事業会社から成るグループと説明されています。
本社が各社の日常業務を細かく管理するのではなく、傘下企業の経営陣に大きな裁量を与える分権型経営がバークシャーの特徴です。[4]
OxyChemを取得
バークシャーは2026年1月2日、Occidental Petroleumから化学事業OxyChemの取得を完了しました。
会社発表時の取引額は97億ドルで、買収価格調整の対象とされました。[9]
Q2の10-Qでは取得対価は約94億ドルとされています。
OxyChemはPVC、クロールアルカリ、塩素系有機化学品、塩化カルシウムなどを手がけ、バークシャーの工業製品事業に加わりました。
Taylor Morrison買収を2026年7月に完了
2026年7月24日、バークシャーは住宅建設大手Taylor Morrisonの買収を完了しました。
買収価格は1株72.50ドルの現金で、株式取得額は約68億ドルです。
買収発表時に示された企業価値は約85億ドルでした。[10]
Taylor Morrisonは、バークシャー傘下のClayton Properties Groupが持つ地域住宅建設会社と組み合わされます。
2026年Q2の期末である6月30日より後に買収が完了したため、Q2連結業績にはまだ本格的に反映されていません。
9月2日、アベルCEOは住宅市場について短期的には厳しい環境が続くとの見方を示す一方、5~10年の時間軸ではTaylor Morrisonを強い資産にできるとの考えを示しました。[3]
株主資本と保険フロートの推移
バフェット氏は長年、1株当たり簿価の成長を重要な評価指標としてきました。
現在は営業利益、営業キャッシュフロー、株主資本、フロート、発行済み株式数、余剰資本の使い方などを総合して見る必要があります。
| 会計年度末 | 総株主資本 (百万$) |
増減率 | 保険フロート (概算・百万$) |
|---|---|---|---|
| FY2019 | 416,495 | — | 約129,000 |
| FY2020 | 450,592 | +8.2% | 約138,000 |
| FY2021 | 503,387 | +11.7% | 約147,000 |
| FY2022 | 506,754 | +0.7% | 約164,000 |
| FY2023 | 561,283 | +10.8% | 約169,000 |
| FY2024 | 651,655 | +16.1% | 約171,000 |
| FY2025 | 719,703 | +10.4% | 約176,400 |
| 2026 Q1 | 729,450 | +1.4% | 約176,900 |
| 2026 Q2 | 750,177 | +2.8% | 約177,500 |
総株主資本は非支配持分を含むTotal shareholders’ equityです。
バークシャー株主に帰属する株主資本だけでは2026年6月30日時点で747,910百万ドルです。
フロートは会社公表の概算値です。[6]
FY2019から2026年Q2までに総株主資本は約80%増加しました。
保険フロートもFY2019の約1,290億ドルから2026年Q2には約1,775億ドルまで拡大しています。
ただし、フロートは自由に使える返済不要の資金ではなく、将来の保険金支払いに備える負債です。
バークシャーにとって重要なのはフロートの規模だけでなく、引受規律を維持しながら低コストで保有できるかどうかです。
財務の健全性:バランスシート推移
以下は長期的な変化を確認するため、FY2019から2026年Q2までの連結バランスシートを比較したものです。
| 会計年度末 | 総資産 (百万$) |
総負債 (百万$) |
総株主資本 (百万$) |
自己資本比率 |
|---|---|---|---|---|
| FY2019 | 817,729 | 401,234 | 416,495 | 51.0% |
| FY2020 | 873,729 | 423,137 | 450,592 | 51.6% |
| FY2021 | 958,804 | 455,417 | 503,387 | 52.5% |
| FY2022 | 948,229 | 441,475 | 506,754 | 53.4% |
| FY2023 | 1,069,978 | 508,695 | 561,283 | 52.5% |
| FY2024 | 1,153,881 | 502,226 | 651,655 | 56.5% |
| FY2025 | 1,222,176 | 502,473 | 719,703 | 58.9% |
| 2026 Q1 | 1,252,271 | 522,821 | 729,450 | 58.3% |
| 2026 Q2 | 1,263,071 | 512,894 | 750,177 | 59.4% |
総負債はTotal liabilities、総株主資本は非支配持分を含むTotal shareholders’ equity。
自己資本比率は総株主資本÷総資産で算出しています。[8]
- 総資産はFY2019の8,177.29億ドルから2026年Q2の1兆2,630.71億ドルへ約54%増加しました。
- 同期間の総株主資本は約80%増加しました。
- 2026年6月末の総株主資本比率は約59.4%です。
- BNSFとBHEは独自に債務を発行しており、親会社の財務と事業子会社の資金調達を一定程度分離する構造を採っています。
バフェットの資産運用・投資手法
ウォーレン・バフェット氏の投資手法は「バリュー投資」が根幹ですが、長い投資人生の中で変化してきました。
初期にはベンジャミン・グレアムの影響を強く受け、資産価値などに比べて極端に割安な企業を買う手法を重視しました。
その後、チャーリー・マンガー氏の影響などを受け、「優れた企業を妥当な価格で買う」考え方へ比重を移しました。
Appleへの巨額投資はその象徴的な例です。
2025年以降にはAlphabetへの投資も拡大し、ブランドや市場支配力だけではなく、AIを含む長期的な事業競争力に対しても大型の資本を投入しています。
バークシャーの特徴は個別株選択だけではありません。
- 上場株への投資
- 企業を丸ごと買収する完全子会社化
- 既存子会社への設備投資
- 米国短期国債の運用
- 自社株買い
- 保険フロートの活用
これらの間で資金を振り分ける資本配分こそ、バークシャーのビジネスモデルの重要な部分です。
通常の投資ファンドとは異なり、完全子会社が生み出した利益もグループ内で再配分できます。
バフェットの歩み
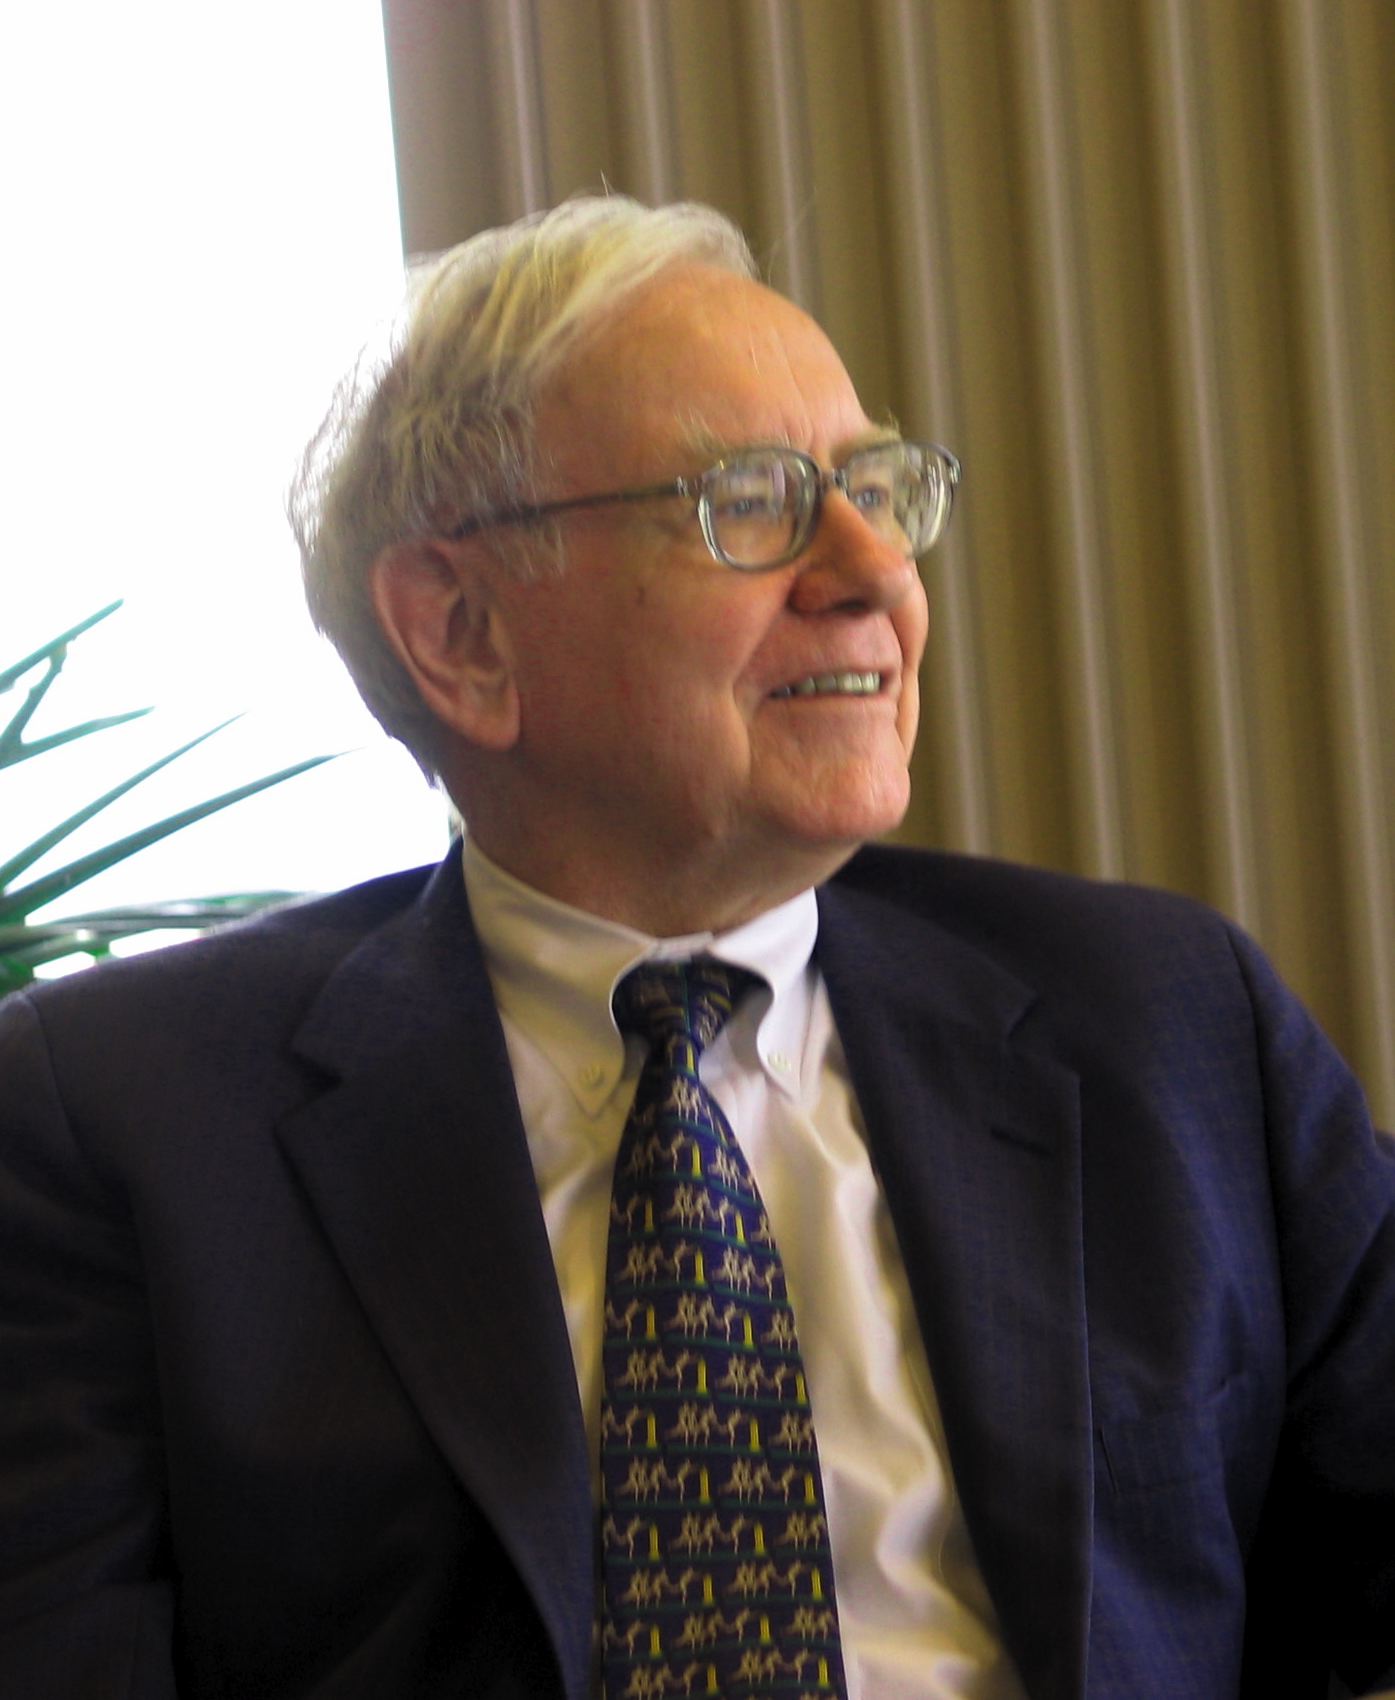
(写真:Wikimedia Commons “Warren Buffett KU Visit.jpg”/CC BY-SA 2.0)
ウォーレン・エドワード・バフェット(Warren Edward Buffett)は1930年8月30日、ネブラスカ州オマハで生まれました。
1947年にペンシルベニア大学ウォートン・スクールへ入学し、その後ネブラスカ大学へ編入して卒業しました。
さらにコロンビア大学ビジネススクールで学び、ベンジャミン・グレアムから大きな影響を受けました。
その後、グレアムの運用会社でも勤務し、1956年に故郷オマハでバフェット・パートナーシップを設立しました。
やがて経営不振の繊維会社だったバークシャー・ハサウェイへの投資を拡大し、同社を事実上の投資持株会社へ転換しました。
その後は保険会社を傘下に収め、保険フロートを長期投資へ活用する現在の仕組みを築きました。
1978年にはチャーリー・マンガー氏が副会長に就任しました。
マンガー氏は「並の企業を非常に安く買う」ことだけを追求するのではなく、優れた事業を適切な価格で買う考え方をバフェット氏に強く根付かせた人物として知られます。
マンガー氏は2023年11月28日に99歳で逝去しました。[11]
【経営体制】2026年からグレッグ・アベル氏がCEO
バークシャーは2026年1月1日付でグレッグ・アベル氏が社長兼CEOに就任し、バフェット氏は会長職を継続する体制へ移行しました。[12]
2026年5月2日の年次株主総会は、アベルCEOが経営トップとして初めて主導しました。
一方、バフェット氏は会長として資本配分の協議などに引き続き関与しています。
Q2の自社株買い方針でも、アベルCEOがバフェット会長と協議して内在価値を判断する仕組みが明記されています。[6]
1964年末から2025年末までのバークシャー株の1株当たり市場価値の年率複利リターンは19.7%、累積リターンは6,099,294%でした。
同期間のS&P 500は配当込みで年率10.5%、累積46,061%です。[4]
ただし、現在のバークシャーは総資産1兆ドルを大きく超える企業です。
過去と同じリターンを将来も繰り返せることを意味する数字ではありません。
今後の展望と主なリスク
注目点
-
アベル新体制の資本配分:
2026年Q2には株式買い越し、自社株買い、大型買収が同時に進みました。巨額の余剰資金を今後どこへ振り向けるかが重要です。 -
AlphabetとAI:
Alphabetは第3位の株式投資となりました。アベルCEOはAIを重要な投資テーマとして挙げていますが、技術競争、設備投資負担、バリュエーションなども確認する必要があります。 -
AIデータセンターとBHE:
AIデータセンターの電力需要増加はBerkshire Hathaway Energyにとって事業機会となる可能性があります。アベルCEOはエネルギー供給がAIインフラ拡大の制約になり得るとの見方を示しています。[3] -
自社株買い:
Q2に約45億ドル、7月にも33億ドル超の買い戻しを実施しました。株価と内在価値に対する経営陣の判断を見る材料になります。 -
巨額の現金・Tビル:
6月末で約3,647億ドルの流動性があります。大型買収、上場株投資、自社株買いへの配分が焦点です。 -
Taylor Morrisonの統合:
住宅建設事業の規模が拡大します。住宅需要、住宅ローン金利、土地・建築コストの影響が従来以上に大きくなります。 -
日本投資:
5大商社はいずれも10%超まで買い増され、東京海上との戦略的提携も始まりました。米国外の長期的な資本配分先として日本の重要度が高まっています。 -
OxyChemの統合:
工業製品事業の規模を押し上げる一方、化学市況、原料・エネルギー価格、景気循環の影響を受けます。 -
保険フロート:
Q2末で約1,775億ドルまで増加しました。規模以上に、引受黒字と十分な準備金を維持できるかが重要です。 -
BNSFとBHE:
物流需要、設備投資、規制、金利に加え、BHE傘下PacifiCorpの山火事関連訴訟などもリスク要因です。
主なリスク
-
経営移行リスク:
アベル氏は長年後継者として準備されてきましたが、大型買収や金融危機時の資本配分については今後の実績を確認する必要があります。 -
上場株集中リスク:
Apple、American Express、Alphabet、Coca-Cola、Bank of Americaなど大型保有株の値動きは、純利益と株主資本を大きく動かします。 -
AI・大型テクノロジー投資のリスク:
Alphabetへの投資拡大によって、AI関連の競争環境、巨額設備投資、規制などの影響も株式ポートフォリオに反映されやすくなります。 -
保険リスク:
大規模自然災害、再保険損失、準備金不足、自動車保険の競争激化などが引受利益を圧迫する可能性があります。 -
公益事業リスク:
BHEは山火事、訴訟、規制変更、資金調達コスト、巨額設備投資などの影響を受けます。 -
住宅市場リスク:
Taylor Morrison買収によって住宅建設事業が拡大したため、高金利や住宅販売の減速による影響も大きくなります。 -
現金保有の機会費用:
巨額のTビルは流動性と安全性を高める一方、株式市場や企業価値が長期的に大きく上昇する局面では相対的な収益機会を失う可能性があります。 -
規模の制約:
バークシャーほど巨大になると、小規模な優良投資を発見してもグループ全体の利益に与える影響が小さくなります。
過去と同じ成長率を維持する難度は高くなっています。
13Fは対象となる米国上場株式等のロングポジションを示す四半期末時点のスナップショットです。
日本の5大商社や東京海上、現金、米国短期国債、完全子会社、通常の債券、ショートポジションなどは含まれません。
したがって、バークシャーを分析する際は13Fだけでなく、10-K、10-Q、年次報告書などを併読する必要があります。
※本記事は2026年9月16日時点で確認できる情報に基づく情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。
【注】(出典リンク)
- 2026年Q2 Form 13F(2026年6月30日時点、8月14日提出) → SEC EDGAR「Berkshire Hathaway Inc. Form 13F-HR」、SEC「Form 13F Information Table」(確認日:2026-09-16) ↩
- 2026年Q2の保有株変化・Alphabet買い増し → SEC「2026 Q2 Form 13F Information Table」、Reuters「Alphabet becomes Berkshire Hathaway’s third-largest investment」(確認日:2026-09-16) ↩
- 2026年9月時点のAlphabet、AI、BHE、日本投資、Taylor Morrisonに関するアベルCEO発言 → Berkshire Hathaway「2026 Second Quarter Report」、Reuters「Berkshire CEO Abel says AI to help power growth」(確認日:2026-09-16) ↩
- 2025年末の5大商社、事業構造、長期株価実績 → Berkshire Hathaway「2025 Annual Report」(確認日:2026-09-16) ↩
- 東京海上との戦略的提携と2.49%出資 → Tokio Marine Holdings「Announcement of Strategic Partnership with Berkshire Hathaway Group」、Reuters(2026-03-23)(確認日:2026-09-16) ↩
- 2026年Q2の現金・Tビル、株主資本、自社株買い、保険フロート、業績 → Berkshire Hathaway「2026 Second Quarter Report / Form 10-Q」、Berkshire Hathaway「Second Quarter 2026 Earnings Release」(確認日:2026-09-16) ↩
- 2026年Q2決算と7月の追加自社株買い → Berkshire Hathaway「Second Quarter 2026 Earnings Release」、Reuters「Berkshire accelerates buybacks, lowers cash stake as profit tops forecasts」(確認日:2026-09-16) ↩
- FY2019~2026 Q2の営業利益・バランスシート推移 → Berkshire Hathaway「Annual & Interim Reports」、Berkshire Hathaway「2026 Second Quarter Report」(確認日:2026-09-16) ↩
- OxyChem取得 → Berkshire Hathaway「Completes Acquisition of OxyChem」、Berkshire Hathaway「2026 Second Quarter Report」(確認日:2026-09-16) ↩
- Taylor Morrison買収 → Berkshire Hathaway「Completes Acquisition of Taylor Morrison」、Berkshire Hathaway「2026 Second Quarter Report」(確認日:2026-09-16) ↩
- チャーリー・マンガー氏逝去 → Berkshire Hathaway「News Release」(2023-11-28)(確認日:2026-09-16) ↩
- CEO交代と2026年の経営体制 → Berkshire Hathaway「News Release」(2025-05-05)、Berkshire Hathaway「2025 Annual Report」(確認日:2026-09-16) ↩